Mostrando entradas con la etiqueta Brasil. Mostrar todas las entradas

Brasil: sexto y haciendo la plancha

Parece que la economía brasileña alcanzó el sexto puesto en el ranking mundial, al superar al Reino Unido. El anuncio lo hizo el Centre for Economics and Business Research [?]. Por supuesto que abundan los análisis que hablan maravillas de Brasil, una gran economía emergente que crece a pasos agigantados y está destinada a liderar el mundo junto con China, India y Rusia. En la Carrera Nominal creemos que si bien es cierto que Brasil es un gigante mucho más dinámico que otros países del top 10, este catch-up con Reino Unido tiene una sola explicación: inflación.

Si, así es. Todo muy lindo, Brasil crece más rápido que los ingleses pero ese es sólo un detalle de color. Es más, si sólo fuese por la diferencia entre las tasas de crecimiento que acumulan desde 2000, a Brasil todavía le faltarían 28 años para alcanzar a los ingleses. VEINTIOCHO AÑOS!!! 2039!!!


Para algunos será un caso de sobrevaluación de un país emergente frente a un boom de commodities, para otros será la reivindicación de la PPP. De cualquier forma, la realidad es que no se trata de que Brasil esté alcanzando los niveles de producción de los países centrales, sino que ha presentando una apreciación real recontra grosa.

Igualmente, ¿por qué no la vimos a Dilma con una banderita festejando? Por un simple motivo: volvió la plancha carioca. A mediados de 2010, comentaba que la economía carioca se había clavado en seco, y por suerte unos meses después veíamos que Brasil volvía a tomar ritmo. Ahora estamos cerrando el año 2011 y la plancha carioca volvió, big time. Desde abril que la economía brasileña va para abajo y, como viene la cosa, no sería raro que para el 2012 quede un arrastre estadístico negativo.


Y eso que estoy hablando de toda la economía brasileña. Si ponemos la lupa sobre la industria, el panorama es mucho peor: la plancha carioca nunca se fue. La producción industrial lleva un año y medio estancada. Básicamente, la producción se destruyó y volvió con todo de la crisis de Lehman [una recuperación en forma de “V”, dirían los expertos en caligrafía]. Pero nada más, ahí quedó.


El resto de los países de América Latina viene bastante mejor, aunque todos se están agarrando fuerte y prevén una desaceleración en 2012. Entre los países más previsores, como Chile o Perú, se están preparando para hacer política expansiva. Me llamó la atención el caso de Colombia, que hace poco subió la tasa de interés para enfriar la demanda interna y bajar la inflación [se tienen fe, esperemos que no sufran el síndrome de Jean-Claude]. Otra cosa curiosa es que Argentina, Brasil y Chile están más o menos en el mismo lugar: 10% arriba del pre crisis. Perú está en otra dimensión: 20% arriba. México es el laggard: apenas 3% arriba.


En los últimos meses, la región se estaría expandiendo a un 2-3% anual, muy por debajo del 5-6% de fines de 2010. Esperemos que el mundo se porte bien en 2012 y nos sorprenda con un shock positivo entre tantas amenazas de tsunami.


Brasil 2010: Gran déficit de CC <=> gran superávit de CF

2011 año electoral con un gobierno que va a cumplir 8 años, año de piloto automático [como dice por ej Fanelli en este post]. Y uno piensa al toque: piloto automático => atenti a los shocks exógenos.

Como ya saben, a mi me gusta estar muy atento a lo que pasa en Brasil, tanto en actividad como en el frente externo [y su acumulación de reservas, aka DINO]. Por estos días salieron los datos de balance de pagos y tengo ganas de repasarlos con uds.

Primer punto a destacar: DINO cerró el año en 289 mil palos verdes. Groso, muy groso, pero en el vértigo de sep-oct 2010 parecía que las reservas iban a aumentar como 70 mil palos en el año, arañando los 310 MM en los primeros días de 2011.


Ahhh, que lindo que es extrapolar….


Segundo, el superávit de cuenta capital y financiera fue gimongous, 100 mil palotes. En 2010 entró la misma cantidad de capitales a Brasil que en 2008 y 2009 sumados. Entró más plata que en el gran 2007, pero con una ligera diferencia: en 2010 la cuenta corriente tuvo un pesado déficit de 48 MM. Entonces, las reservas internacionales crecieron ~ lo mismo que en 2009.


Insisto, el déficit de cuenta corriente llegó a un máximo histórico [nominal] de u$s 48 MM. OK, el déficit de u$s 33 MM de 1998 [cuando explotó el Plan Real] representaba 4% del PIB y ahora es 2.3%, pero tenemos un llamado de alerta con la moneda sobrevaluada y la cuenta corriente con una tendencia claramente negativa.

Dudas de cualquier mortal…WTF??? No es Brasil una potencia exportadora??? No tienen campeones exportadores como Vale o Embraer???
Es que tienen DEFICIT COMERCIAL???

No señor, Brasil tiene superávit comercial, pero cada vez más chico porque las importaciones vuelan. La cuestión es que también tiene dos enormes déficits en servicios y renta, y así termina el año en rojo por el lado de las operaciones corrientes.


Por el lado de la cuenta financiera, la inversión directa neta cerró 2010 parecido a 2009, y la inversión de portfolio [que parecía que en 2010 rompía todo] logró un nuevo récord, pero se hubiese sido mucho más alta si el gobierno no se hubiese puesto en “modo guerra cambiaria”.


La IED llegó a un máximo histórico de u$s 48 MM. Los brasileños se apuraron a decir: “el déficit de cta cte se financió íntegramente con IED”. Bullshit propagandístico ¿cómo saben que justo se usaron los dólares de la IED y no los que ingresaron especulando con el Bovespa o los bonos? Un misterio. Lo que me llamó la atención fue el dato de diciembre, IED en 15 MM [vs 3 MM mensuales en el resto del año]. El reponsable? Los chinos y sus compras en el sector petrolero.

Las compras chinas de empresas en América Latina están explotando, tomen nota porque es un mega fenómeno que va a cambiar radicalmente el panorama regional en muy pocos años.


Por el lado de la inversión de portafolio, cerró en 64 MM gracias al “modo guerra cambiaria” del gobierno carioca. No llegó a 70 MM, pero igual rompió todos los records, con equity igual a 2009 y 2.5x en bonos.


Hoy DINO cierra enero 2011 en 296 mil palos y con todos esos billetes verdes Brasil puede bancarse una eventual salida de capitales [a pesar de que los chinos están a full]. Pero el tema es: ¿qué haría Dilma en ese caso?


----------------------------

Off-topic: la semana que viene cambio de laburo, así que por algún tiempo mi frecuencia de posteo va a ser [todavía más] baja. Pero no me aflojen, que el plan es mantener The Nominal Rat Race up & running. Slds!!!

Vuelve la locomotora carioca?

Segundo mes con Brasil dando señales de vida: en octubre la economía carioca se expandió un 6.3% mensual [anualizado], con la industria al 5.1%. Ya nos había dado una buena noticia con el dato de septiembre [+4.7% anualizado], después de amagar durante casi un semestre con plancha carioca.


América Latina baila al ritmo de nuestros amigos verdeamarelos: en octubre la economía de la región se habría expandido un 4% mensual [anualizado]. Todavía no es para festejar porque contra abril la tasa anualizada sigue dando 2%, así que seguimos bajo sospecha de recoupling, pero todo apunta a que los últimos meses del año la cosa anduvo bien [hasta Venezuela estaria en zona verde!].


En el frente financiero la cosa también va aclarando. En septiembre y octubre vivimos en estado de “guerra cambiaria” en América Latina con los inflation targeters al borde del ataque de nervios. Brasil llegó a comprar u$s 25 MM en 37 días. Perú también llamó la atención por la magnitud de la intervención necesaria para aguantar el tsunami de lechuga que llegaba a Lima. Entre julio y septiembre el BC peruano compró dólares equivalentes a más de 1% del PBI…por mes!!! Como los cariocas, los incas ya nos tienen acostumbrados: en la previa del investment grade, el BCRP llegó a comprar USD por 2.6% del PBI [!!!] en un solo mes [ene08].

La cuestión es que con el bolonqui celta y los temblores ibéricos, parece que hay menos ganas de poner plata en emergentes, así que no es tiempo de jugar a la guerra de divisas. Es como hicimos nosotros con los Kirchner, regular el ingreso de capitales vía scare tactics, pero nuestros vecinos latinoamericanos disfrutan de los beneficios del outsourcing: el miedo contiene el tsunami verde, pero sin tener al Chuki adentro generando mil quilombos. Sweet deal.

En el último trimestre el BC peruano casi no compró dólares. En Brasil también está clarísimo que estamos frente a una “Euro-Tregua”.


Locomotora carioca resurgiendo, América Latina tomando ritmo, guerra de divisas en stand-by por euro-tregua. Que buen fin de año!!!

Cinco meses de plancha carioca

Como les adelanté la semana pasada, Brasil ya lleva 5 meses de crecimiento cero. Bah, no es estrictamente cero, pero 0,45% anualizado se parece mucho más a cero que al tremendo 11% de diciembre08-marzo10. La industria está peor todavía: -4% anualizado en 5 meses, con bienes de consumo abajo 8%.

Impacta el contraste de un sector financiero on fire con avalancha de divisas y un sector real más frío que Siberia.


Los bancos internacionales siguen vendiendo la historia de un Brasil fuerte, creciendo al 7,5% en 2010, pero como ustedes ya están avisados esa tasa reflejaría un Brasil creciendo mucho el primer trimestre y después estancándose 9 meses. Not good at all.

Por qué tanto foco en Brasil dentro de la blogósfera económica argentina???
[tiro un motivo acá y dejo los comments para aportes a una futura lista]

Sin un Brasil fuerte, nuestras exportaciones crecerían bastante menos. En especial nuestras exportaciones industriales crecerían más o menos la mitad de lo que avanzan hoy.


La producción industrial argentina presenta avances en casi todos los rubros, pero el líder que empuja la tasa de crecimiento industrial es Automotores [+50% en lo que va del año, al menos según la gente de FIEL –ni idea qué da el EMI del INDEC, no da ni para verlo más de 2 segundos-].

Y la nueva producción de autos va casi toda a exportaciones, que crecen al 65%. Cuánto de ese crecimiento se explica por Brasil?? Tres cuartos!!!
Entonces, si no tuviéramos la ayuda del gigante carioca las exportaciones de nuestro sector industrial más dinámico crecerían apenas ¼ de lo que avanzan hoy.


Por este y por muchos otros motivos, la vida en Argentina es más feliz con locomotora carioca. So please repeat after me…

Locomotora carioca, volvé!!!

Beggar-thy-neighbour watch

A fines de septiembre preguntaba si con la intervención de Japón y Brasil en los mercados de cambios había empezado un proceso de beggar-thy-neighbour global. Gob tiró el gráfico que lo dice todo sobre los temores: el comercio mundial podría caer significativamente.


Está el contra argumento del groso Barry Eichengreen [hat tip JS] el Beggar-thy-neighbour global está bueno porque es un QE planetario, o dicho de otra forma: todo el mundo, quiera o no, va a hacer política monetaria expansiva y eso tiene impacto positivo sobre la actividad global.
Krugman tira un balde de agua fría para las economías en trampa de liquidez: “I don’t think this argument really works…Today there’s nothing like [gold standard], and rates are pretty much at zero…currency interventions accomplish nothing”
Ok, pero a los emergentes que nos toca? Sobrecalentarnos y ayudar a los países desarrollados con un tirón de demanda? Buenísimo, que el déficit de cuenta corriente brasileño pase de 2 a 10 puntos del PBI!!! Total… eso nunca terminó mal, no?
Sudden St…. Shhhh!!!

Martin Wolf dice que hay que responder a las intervenciones chinas con intervenciones financieras. Krugman le contesta: “…how can this be done? China has capital controls…there are simply no significant yuan assets that foreigners are allowed to invest in…” Al grano, les leo el pensamiento de Paulie: “sanciones comerciales a China YAAA!!! Devuelvanme mi demanda agregada!!!”

En Brasil, Mantega vio que no le alcanzaba con toda la artillería en el mercado cambiario para frenar la ola de dólares que le entraba por la cuenta financiera: en septiembre las reservas del Banco Central aumentaron casi 14 MM verdes pero igual el tipo de cambio perforó el piso de 1,70 contra el dólar. El Ministro de Hacienda fue brutalmente explícito: esto es una “guerra cambiaria”. Y en las guerras se toman medidas desesperadas: hay que cerrar de alguna forma la cuenta financiera. Mantega duplicó el Impuesto sobre Operaciones Financieras (IOF) de 2 a 4%. Not enough? Vamos de vuelta: nuevo aumento del IOF de 4 a 6%. El mercado hace un blip y sigue con su tendencia: el tipo de cambió está en 1,68 BRL/USD. Las intervenciones del Banco Central siguen a todo vapor: desde que los cariocas apretaron el botón rojo hace un mes las reservas internacionales del banco central acumulan un groso aumento de 20 mil palos. Es más: los días que se observaron blips en el tipo de cambio por suba de IOF tuvieron, además del anuncio, un refuercito del banco central (que compró mil palos diarios en ambas ocasiones).


Mantega pide un acuerdo cambiario en el G20 para evitar perjudicar al libre comercio, pero después decide no viajar a la reunión de ministros del G20 en Seúl. Les leo el pensamiento de Mantega: “Mejor me quedo en el campo con mis soldados. Estas reuniones del G20 sólo muestran que las soluciones coordinadas internacionalmente hoy no caminan”.

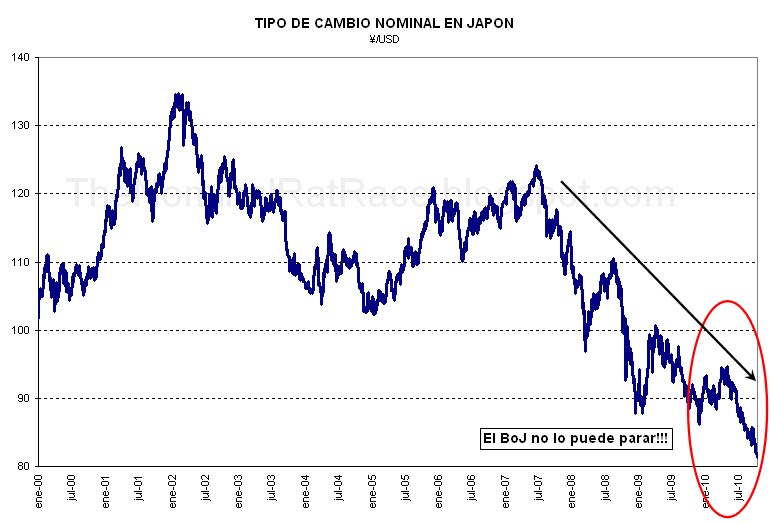
Por su lado, el banco central japonés parece haber capitulado ante el mercado global súper apalancado: tipo de cambio en 81 ¥/USD, que puede salir mal??? Es completamente lógico que un país con dos décadas de deflación y estancamiento económico, con una población envejecida y decreciente, aprecie significativamente su moneda. Este mundo de liquidez infinita es un desquicio!!!


Es cada vez más difícil contener la tentación de poner controles de capitales y trabas al comercio internacional…


PD: a todo esto, ya vamos 5 meses de plancha carioca, stay tuned for details.

LA OPCIÓN NUCLEAR: Empieza así el beggar-thy-neighbour global???

El 14 de septiembre, Japón sorprendió al mundo (incluídos Timmy, Benny & Jean-Claude) e intervino agresivamente en el mercado para frenar la apreciación del yen. Totalmente impolite entre banqueros centrales apretar el botón rojo (y avisar por la tapa del WSJ!). Ya lo había hecho varias veces el SNB suizo, pero bueno, Suiza es un mosquito en el PBI mundial, el mercadito EUR/CHF es un juguete de ricos y además todos estamos acostumbrados a que los suizos hagan la que se les cante.

Al toque después del ataque samurai, salió Guido Mantega, Ministro de Hacienda brasileño, a declarar: "Estamos atentos. No podemos permitir que otras monedas artificialmente desvalorizadas nos ganen espacio", “Brasil no se va a quedar quieto", “Brasil cuenta con recursos ilimitados en su fondo de riqueza soberana”. Mientras tanto, en la BEA, Elemaco se agarraba la cabeza y yo les contaba que la locomotora carioca se frenó.

El mundo está cambiando hoy, ahora, ya mismo. Hay olor a pólvora vieja, pólvora de hace 80 años, cuando beggar-thy-neighbour* era the game to play a escala global. Exagero? Hay un hecho al que nos acostumbramos pero no por eso es menos dramático: llevamos más de una década de intervenciones cambiarias sistemáticas ininterrumpidas por parte de la que hoy es la segunda economía mundial. El jueves tuve la suerte de pasar por la UTDT a escucharlo a Andrés Velasco, que comentaba sobre el clima hostil al comercio internacional que se respira en las altas esferas de Washington. En sus palabras: “si uno cerraba los ojos sentía que estaba en 1930”.

Recapitulemos:
1) En EEUU se está juntando momentum político para implementar “soluciones a los desalineamientos cambiarios de sus socios comerciales” y meter barreras comerciales,
2) China interviene en los mercados cambiarios desde hace una década,
3) Japón sacó a sus ninjas al mercado cambiario una y otra vez. En palabras de Daniel Drezner: “Japanese Prime Minister has responded to american & european criticisms by telling the them to go suck a lemon”,
4) A Alemania los quilombos griego-españoles-irlandeses le vienen muy bien para tener una moneda débil

Entonces, hay una pelea muy dura para quedarse con la demanda mundial. En especial porque 3 de las 4 economías más grandes crecen a tasas bajísimas (no me jodan con el one-hit-wonder alemán del segundo trimestre) y Oh, casualidad, la que crece mucho es la campeona mundial de este jueguito de crecer empobreciendo al vecino.

Pero volvamos a Brasil: Mantega salió el 15 de septiembre a amenazar con fuertes intervenciones cambiarias. Has he put his money were his mouth was?
A pesar de que el real no se movió mucho, la respuesta es un enorme y contundente SI. Guido Mantega sacó a toda la artillería y salió a pelear en los mercados globales como una fiera. Está comprando dólares a un ritmo astronómico.
Es como en esas películas de la mafia en las que se llega a un equilibrio con muchos rivales apuntándose con armas en una habitación. En un momento alguno dispara y tenes la clásica carnicería. Por ahora Japón disparó y Brasil respondió.
En los últimos 10 días las reservas internacionales del Banco Central de Brasil crecieron u$s 11,2 MM.
ONCE MIL PALOS EN DIEZ DIAS ES UN DESCONTROL
Es un fenómeno de una magnitud que no se había registrado nunca en toda la historia económica brasileña. Pero el tema no son los 11 mil palos, sino que parece que van a seguir mucho más allá. Mantega apretó el botón rojo.


Hoy Brasil tiene u$s 274 MM en reservas internacionales (a las que bauticé DINO por el tamaño desproporcionado contra el resto de la región). Hasta hace unos días pensaba que cerraban el año en 300 mil palos, pero a este ritmo van a llegar a 300 MM antes del cierre de octubre.


Les confieso que estas cifras me dan vértigo. Esto no es estable. A Brasil no le da la espalda para emitir a este ritmo. Tengo miedo que esta semana haya comenzado la onda expansiva del beggar-thy-neighbour global y nosotros tengamos una supernova cruzando el río Uruguay.


---------------------------------------------------------------


PD: Este post lo escribí el viernes 24/9, pero me pareció que necesitaba un fin de semana para enfriar la cabeza y pulirlo. Hoy veo las declaraciones de Mantega y no lo puedo creer. Las fallas de coordinación globales son enormes y muy visibles. ESTO-DA-MIEDO. POSTA.


----------------------------------------------------------------

*Beggar-Thy-Neighbour
[perdón por el inglés, pero si leen este blog ya deben estar bastante acostumbrados]
A protectionist policy involving the devaluation of one's currency and the construction of tariffs barriers on other countries. The goal of a beggar-thy-neighbour policy is to increase demand for a country's exports (by devaluing the currency and making a country's goods less expensive in other countries) while also reducing demand for the countries imports (by making them more expensive through the tariff barriers). A form of this policy, notably the tariff barrier, was implemented at the beginning of the Great Depression with almost no success. A beggar-thy-neighbor policy in the United States caused other countries to follow suit, resulting in a massive decrease in international trade.

Locomotora carioca, volvé!!!


En julio Brasil creció 0,2% mensual desestacionalizado. Está ok, es más que cero y da un pelito de esperanza, pero entiendo que así sigue la plancha carioca. Entre diciembre 2008 y marzo 2010 la economía creció al 11% anualizado. Entre marzo y julio creció al 1%: plancha.


Hace algunos días salió el dato de PBI del segundo trimestre. La conclusión de los talking heads?
“Brasil se desacelera pero sigue ok”
“Brasil converge a una tasa de crecimiento sostenible”
“Baja un cambio, pasa del 11% al 5% (trimestral anualizado)”

Qué decían los datos?
Lo mismo que el índice mensual: en el segundo trimestre no pasó nada. Casi todo el crecimiento del segundo trimestre es arrastre estadístico de marzo.

Cómo viene la cosa para adelante?
Me parece que hay miedo porque la industria no sorprendió en julio con un súper dato ya ahora todos se preguntan cuántas espaldas tienen para seguir expandiendo a ritmo de locomotora.
Las autoridades cariocas están un poco inquietas: terminaron con la suba de la Selic y ya le están apuntando a la fuerte apreciación de la moneda local. Este escenario no nos conviene para nada. Tanto nuestro nivel de actividad como nuestra frágil dinámica de precios anclados con tipo de cambio fijo dependen de un Brasil generoso. Locomotora carioca, volvé!!!

Qué proyectan los privados para el resto del año?
La mayoría habla de un 2010 con crecimiento del 7,5%.----> “Epa! 7,5% no está nada mal. Es más, diría que es un hermoso soft landing”
Pero… No!!! 7,5% pinta horrible: es la plancha carioca hasta fin de año, es Brasil creciendo el primer trimestre y después estancándose 9 meses.


Está ok hablar del soft landing brasileño, porque vender Brasil garpa (remember the circle of life). Pero tampoco es cuestión de comprar todo lo que nos venden e ignorar que nuestro enorme vecino está aflojando y que no podemos contar con él por siempre.

Ojo con la plancha carioca


Es un hecho: hace tres meses que Brasil no crece. Tres meses de nada-nada.
Pasó de ser China a ser Japón.

La comparación contra 2009 todavía es muy positiva, pero los datos sin estacionalidad son una lápida: básicamente una rayita horizontal. Se terminaron los incentivos fiscales y la producción se planchó.


¿Porqué debería correr un poco de sudor frío por nuestra espalda?

Their mojo is all we´ve got!!!

Aún con un gobierno profesional y con una visión estratégica clara, sería muy duro enfrentar un mundo deflacionario donde caen los gigantes. Pero entonces ¿qué nos queda para nosotros, que lo tenemos a Voodoo en el Ministerio de Economía y todo lo maneja el supercomandante de la Unasur??? Just pure frickin luck.

Argentina está en onda verde por la tracción de Brasil y nuestros amigos asiáticos. Si no fuese por ellos estaríamos bien rojitos, como le gusta al comandante (que sigue rojito a pesar del rebote de 2009 en el precio del crudo).

Así que les mando de tarea monitorear seguido la actividad brasileña, porque además parece que los chinos estarían desacelerando (quién sabe realmente lo que pasa realmente allá? Ahora dicen que son la segunda economía del mundo).

El slogan es bien simple: para evitar un mal momento…

NO A LA PLACHA CARIOCA

SI A LA ONDA VERDE DEL SUR

(crucemos los dedos)

DINO: de donde salió toda esa guita?!?!


“No era que Brasil dejaba flotar la moneda?!?” Me preguntaron en los comments del post anterior. De dónde salió DINO si el banco central no interviene en el mercado de cambios???


First things first: el Banco Central de Brasil no defiende ninguna paridad explícita, pero está lejos de ser invisible en el mercado cambiario. De hecho en 2009 compró 36 mil palos verdes y este año va a una cifra parecida. Péguenle una mirada al gráfico (clic p agrandar) y díganme si el Banco Central de Brasil es invisible o no.


Pero vamos a ponernos bien hincha pelotas: De dónde salió DINO??? Digo, salió del súper precio de la soja?? Del mineral de hierro?? De los aviones de Embrear tal vez?? Para el caso argentino todos sabemos la respuesta, con cuenta corriente (hasta ahora) positiva, superávit comercial y súper soja, la vida es más fácil en el BCRA.

Vamos al balance de pagos brasileño: con el super reai, el Bundesbank Latinoamericano y el investment grade, Brasil tiene un déficit de cuenta corriente que este año va para los 50 mil palos. En castellano: el (decreciente) superávit comercial no les alcanza para cubrir el déficit de servicios (reales y factoriales).
Still, los pibes acumulan lechuga que da miedo. Cómo lo hacen?
Grandes superávits de cuenta financiera. Y cuando digo grandes digo MEGA PAPA ENORMES:
En 2007 entró la brutalidad de 89 mil palos verdes.
En 2008, con crisis y todo, hubo un ingreso neto de 29 mil palos.
En 2009 volvió la fiesta en el segundo trimestre y entraron 71 MM.
En junio 2010, el acumulado de 12 meses viene con un ingreso neto de 94 MM, muy zarpado.
OK, está claro: DINO nace con los enormes superávits de cuenta financiera a mediados de 2006.

“Don´t you worry Cookie Monster, la moneda súper fuerte y los altos ingresos de capitales dan escalofríos noventistas, pero hoy estamos hablando de un mega proceso de transformación global y Brasil está invirtiendo para lograr un cambio fundamental en su matriz productiva que le permita consolidar su posición de líder global”

Mmmm…. Como toda frase impactante que habla de un nuevo mundo, debe tener algo de verdad (…y algo de bullshit, of course). Uno tiene ciertas dudas teniendo en cuenta el desempeño mediocre de la inversión brasileña en las últimas décadas, pero vamos a los bifes y veamos como se compone ese superávit de cuenta financiera. Tenemos dos highlights:

1- Inversión Directa Neta

2- Inversión de Portafolio

La Inversión Directa Neta es un golazo: Inversión Extranjera Directa alta y relativamente estable. Apoya muy bien la historia del flujo de inversión productiva hacia Brasil y es un factor de estabilidad en el balance de pagos. Pero en el neto estamos hablando de 36 mil palos tops --> no explica por sí sola el superávit financiero north 70 mil palos de 2007 on, no way.

El elefante en la habitación es, it goes without saying, la inversión de portafolio. Bocha de guita y más guita que fluye hacia a Brasil en medio de una gran relocalización global de ahorros. El mundo compra activos financieros brasileños, big time. Y qué compra? De todo, pero básicamente equity y deuda larga. Lo podemos ver como un fenómeno bueno porque le da profundidad al mercado de capitales o podemos preocuparnos si pensamos que esta marea está sobrevaluando los activos locales. Lo que no podemos es ignorar que esto es muy groso:
2007: 48 MM
2008: 1 MM (ok, crisis mundial, les suena?)
2009: 50 MM
12 meses a junio 2010: 72 MM <----- WTF?!?!?! ALL TIME HIGH!!!!

Y yo pensé que iba a ver una película de dinosaurios y terminé viendo el Rey León: It´s the circle of life!!!

Me da inseguridad el dólar y apuesto al mundo emergente, porque los BRICs van a liderar el crecimiento in the years to come. Pongo la plata en un fondo carioca y el pibe que maneja el fondo (q es re re groso) se agarra la pera, mira fríamente la pantalla y compra lo mismo que todo el mundo (Petrobrás, Vale, Itaú, whatever…). De una forma u otra esa guita termina en manos de Meirelles, que también se agarra la pera y piensa, para hacer lo mismo que otros banqueros centrales BRIC: comprar una montaña de títulos del gobierno norteamericano*. Los yankees hacen lo que mejor saben hacer: spend, spend, spend like there´s no tomorrow!!! En algún punto de 2008 les llega el “day of reckoning”, pero como el ajuste de un saque es suicida viene el US gov´t a ponerle la espalda a la demanda agregada. Los chinos apoyan, of course, el esquema es muy simple: ellos producen y los yankees compran. Latin America feliz: los chinos se dan vuelta y nos compran soja, mineral de hierro, cobre y otros productos con muchiiiiisimo valor agregado. Nuestros gobiernos nos dicen que todo esto pasa gracias a ellos. La mitad de la gente les cree, la otra mitad no. No importa, la marea todavía lo tapa todo. No es tiempo de ver quién nada desnudo.

Con un poco de suerte, Krugman se equivoca y no vamos a una gran recesión “tipo W”, la espalda yankee aguanta, los chinos siguen comprando soja y nosotros seguimos comprando fondo carioca.

It´s the circle of life
And it moves us all
Through despair and hope
Through faith and love
Till we find our place
On the path unwinding
In the Circle
The Circle of Life


-----------------------------------------------

*Sabías que a principios de 2008 Brasil llegó a tener más guita en treasuries que la suma de países exportadores de petróleo de medio oriente? WTF?
Ojo, es una verdad a medias, porque muchísima plata se canaliza a USA vía UK o Paraísos Caribeños et al, y no tenemos forma de saber si esa es plata árabe, china o rusa.