----------------------------------------------------------------------------------------------------------
Quantitative Easing
----------------------------------------------------------------------------------------------------------
The Fragile
Euro a 1.29
El dólar se hace fuerte en América Latina
Pero en agosto 2011 algo cambió. Tal vez fue que el mercado finalmente se dio cuenta que Europa está por palmar. Tal vez fue la realización colectiva de que los republicanos están totalmente de la nuca y no tienen problema en jugar Halcón-Paloma** con el default de los EEUU. Tal vez fue el downgrade norteamericano por parte de S&P [Yeah, right]. Tal vez fue Big Ben o el esquizofrénico de Trichet. La cuestión es que el mundo pasó a modo risk-off y el dólar emprendió la vuelta. En menos de dos meses el USD subió 3,8%, y ya está en el mismo nivel que empezó el año contra las monedas de “otros socios comerciales relevantes”.

Y eso cómo le pega a América Latina?
Primero veamos la primera fase, con un USD para abajo. Por la región teníamos tres grupos:
1)Los que se apreciaron con todo contra el USD. En este grupo los teníamos a Brasil, Colombia, México y Uruguay. Se mostraban preocupados por la apreciación de sus monedas, pero en tanto fuesen varios los países de la región con monedas fuertes estaba todo ok. Digamos que se observó el llamado efecto “Vení Raquel” [solo no se animaba, buscó a sus amigos y… la encararon en banda]. Ya hacia mediados de año Brasil empezó a moverse para desmarcarse, sin demasiado éxito.
2)Chile y Perú, que se apreciaron mucho menos que el resto. En Chile el USD pegó un salto de 470 a 500 pesos en la primer semana del año y eso le alcanzó para andar parecido a Perú, que entre marzo y junio jugó scare-tactics [Humala style] y después en banco central intervino como siempre en el mercado spot.
3) Argentina, a kind of it’s own. Con un crawling peg de facto, nuestro país jugó a que podía funcionar tipo That 70’s Show, y el BCRA supervisó la depreciación puchito a puchito. Exceptuando al loco bolívar venezolano, el peso argentino fue la moneda outcast de la región, retrocediendo 4% en los primeros 7 meses.
Pero entonces la música paró. En agosto los mercados mundiales pasaron definitivamente a modo risk-off. El 31 de agosto, el banco central de Brasil bajó la tasa SELIC de 12,5 a 12%***. Fue su forma de decir “fuck it, prefiero tener más inflación que fumarme un dólar a BRL 1,54”. A partir de ahí, todos los bancos centrales latinoamericanos con inflation targeting salieron a decir que estaban listos para bajar tasa.
Entonces llegó el momento de testear por qué está mejor apreciar vía tipo de cambio que vía inflación doméstica. Como se imaginarán, la depreciación nominal del peso argentino de los primeros 7 meses fue pura ilusión monetaria: en términos reales Argentina se apreció a un ritmo que estaba a mitad de camino entre Brasil y Perú.
En agosto el banco central argentino le dio la bienvenida al fortalecimiento internacional del dólar y aprovechó la movida para darle un saque al tipo de cambio, pero en pocos días cambió de idea y volvió a su querido crawling peg. Hoy Argentina no puede darse el lujo de devaluar sin pass through a precios. No es como en el resto de LatAm, donde la depreciación nominal es casi igual a la real. Cuando tenés una inflación del 23% anual [y al banco central no le calienta que la base monetaria aumente 39% anual], no suena descabellado que buena parte de la suba del dólar se te vaya a precios, neutralizando parcialmente la movida.
Y las monedas en América Latina se hicieron pelota contra el USD. Ayer Big Ben decepcionó al mercado con su “operación twist” que no tenía nada de “juice” [QE3]. Risk-off a full.
El mexicano se hizo crema: de 11,59 a 14,10 MXN/USD
El real brasileño colapsó: de 1,54 a 1,90 BRL/USD
En Chile el USD saltó de 460 a 520 CLP/USD
Long story short? Argentina ya no es el país que más con la moneda más depreciada [nominalmente] del año. Hoy México, Brasil y Chile tienen monedas que se debilitaron más en lo que va de 2011.

[Ojo, que acá suba del índice implica depreciación de la moneda latinoamericana y apreciación del USD]
Y por supuesto, en términos reales la historia es otra. La Argentina, que venía en el medio del pelotón regional en términos de apreciación real, quedó presa de su dificultad para ajustar rápidamente su tipo de cambio nominal. Conclusión: Argentina es el país que más se encareció contra el USD en lo que va del año. Como ya había pasado en la crisis de 2008, Argentina quedó recontra lejos de los Hot Kids.

Si quieren ver la misma foto a través de otros lentes, miren cómo queda la historia si se la observa a partir de 2008: Argentina tiene la moneda que más se debilitó en términos nominales, pero al mismo tiempo es el país que más se encareció de la región.


Entonces el BCRA plantó bandera en 4,20 pesos por dólar. No fue gratis: gastó un montón de reservas, USD 1180 M en agosto y USD 1350 M en lo que va de septiembre. Cómo lo vio el mercado? Con muchos nervios. En septiembre se disparó zarpada la curva de futuros off-shore, por temor a que Argentina “haga algo”: la brecha off-shore / on-shore voló por el aire. Hoy la tasa de interés en pesos implícita en los NDFs llegó a superar el 24%. Al igual que en That 70’s Show****, esta semana Buenos Aires aumentó notablemente el stock de bicicletas [cambiarias] en buenos aires.
El martes 20/09 salió el BCRA con una bazooka a planchar la curva vendiendo 700 palos verdes+ en una rueda [WTF, esto es real money gente!!]. El miércoles salió Big Ben a decir “No QE3 for now” y miren cómo cerró la curva hoy. Tremendo.

In the mean time, Radio Colonia dice que el tipo de cambio spot está en 4,70 ARS/USD…
[hat tip fragelo]
Slds!!!
* Mexico, China, Taiwan, Korea, Singapore, Hong Kong, Malaysia, Brazil, Thailand, Philippines, Indonesia, India, Israel, Saudi Arabia, Russia, Argentina, Venezuela, Chile & Colombia
**También conocido como juego de la gallina.
***El 20 de julio el COPOM había subido la SELIC de 12,25 a 12,5%... A whiff of Trichet?
****Sí, estoy hablando de Martinez de Hoz ;-)
Vuelta de las vacaciones
Tremendo, así que mientras los Rip de este mundo durmieron tranquilos, los Vince sufrieron cuatro infartos [minimo] en dos semanas!!!
Cierro el post con una foto que prueba que si vas a Manhattan no es posible estar 100% desconectado. Slds!!!
Debt ceiling: That was close!
Inside Job
Bueno, la idea no es hacer una crítica de cine. Solo les recomiendo que la vean y me cuenten que les pareció. Slds!!!

Cinco meses de plancha carioca
Impacta el contraste de un sector financiero on fire con avalancha de divisas y un sector real más frío que Siberia.

Los bancos internacionales siguen vendiendo la historia de un Brasil fuerte, creciendo al 7,5% en 2010, pero como ustedes ya están avisados esa tasa reflejaría un Brasil creciendo mucho el primer trimestre y después estancándose 9 meses. Not good at all.
Por qué tanto foco en Brasil dentro de la blogósfera económica argentina???
[tiro un motivo acá y dejo los comments para aportes a una futura lista]
Sin un Brasil fuerte, nuestras exportaciones crecerían bastante menos. En especial nuestras exportaciones industriales crecerían más o menos la mitad de lo que avanzan hoy.

La producción industrial argentina presenta avances en casi todos los rubros, pero el líder que empuja la tasa de crecimiento industrial es Automotores [+50% en lo que va del año, al menos según la gente de FIEL –ni idea qué da el EMI del INDEC, no da ni para verlo más de 2 segundos-].
Y la nueva producción de autos va casi toda a exportaciones, que crecen al 65%. Cuánto de ese crecimiento se explica por Brasil?? Tres cuartos!!!
Entonces, si no tuviéramos la ayuda del gigante carioca las exportaciones de nuestro sector industrial más dinámico crecerían apenas ¼ de lo que avanzan hoy.

Por este y por muchos otros motivos, la vida en Argentina es más feliz con locomotora carioca. So please repeat after me…
Locomotora carioca, volvé!!!
Beggar-thy-neighbour watch

Está el contra argumento del groso Barry Eichengreen [hat tip JS] el Beggar-thy-neighbour global está bueno porque es un QE planetario, o dicho de otra forma: todo el mundo, quiera o no, va a hacer política monetaria expansiva y eso tiene impacto positivo sobre la actividad global.
Krugman tira un balde de agua fría para las economías en trampa de liquidez: “I don’t think this argument really works…Today there’s nothing like [gold standard], and rates are pretty much at zero…currency interventions accomplish nothing”
Ok, pero a los emergentes que nos toca? Sobrecalentarnos y ayudar a los países desarrollados con un tirón de demanda? Buenísimo, que el déficit de cuenta corriente brasileño pase de 2 a 10 puntos del PBI!!! Total… eso nunca terminó mal, no?
Sudden St…. Shhhh!!!
Martin Wolf dice que hay que responder a las intervenciones chinas con intervenciones financieras. Krugman le contesta: “…how can this be done? China has capital controls…there are simply no significant yuan assets that foreigners are allowed to invest in…” Al grano, les leo el pensamiento de Paulie: “sanciones comerciales a China YAAA!!! Devuelvanme mi demanda agregada!!!”
En Brasil, Mantega vio que no le alcanzaba con toda la artillería en el mercado cambiario para frenar la ola de dólares que le entraba por la cuenta financiera: en septiembre las reservas del Banco Central aumentaron casi 14 MM verdes pero igual el tipo de cambio perforó el piso de 1,70 contra el dólar. El Ministro de Hacienda fue brutalmente explícito: esto es una “guerra cambiaria”. Y en las guerras se toman medidas desesperadas: hay que cerrar de alguna forma la cuenta financiera. Mantega duplicó el Impuesto sobre Operaciones Financieras (IOF) de 2 a 4%. Not enough? Vamos de vuelta: nuevo aumento del IOF de 4 a 6%. El mercado hace un blip y sigue con su tendencia: el tipo de cambió está en 1,68 BRL/USD. Las intervenciones del Banco Central siguen a todo vapor: desde que los cariocas apretaron el botón rojo hace un mes las reservas internacionales del banco central acumulan un groso aumento de 20 mil palos. Es más: los días que se observaron blips en el tipo de cambio por suba de IOF tuvieron, además del anuncio, un refuercito del banco central (que compró mil palos diarios en ambas ocasiones).

Mantega pide un acuerdo cambiario en el G20 para evitar perjudicar al libre comercio, pero después decide no viajar a la reunión de ministros del G20 en Seúl. Les leo el pensamiento de Mantega: “Mejor me quedo en el campo con mis soldados. Estas reuniones del G20 sólo muestran que las soluciones coordinadas internacionalmente hoy no caminan”.
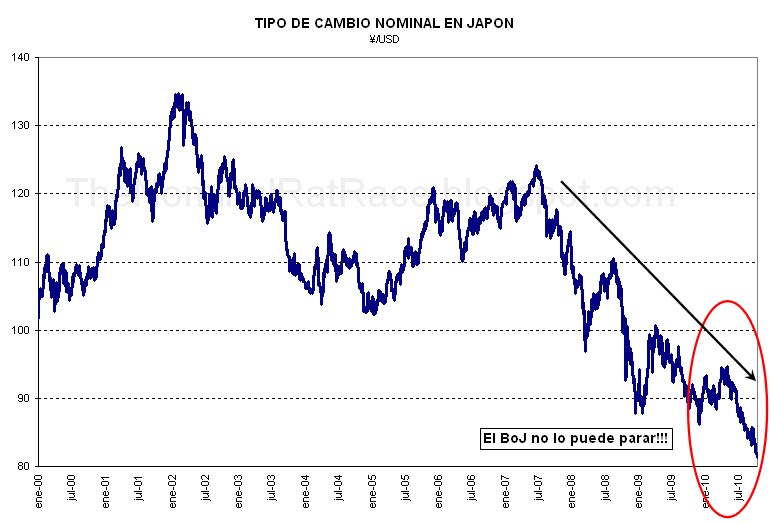
Por su lado, el banco central japonés parece haber capitulado ante el mercado global súper apalancado: tipo de cambio en 81 ¥/USD, que puede salir mal??? Es completamente lógico que un país con dos décadas de deflación y estancamiento económico, con una población envejecida y decreciente, aprecie significativamente su moneda. Este mundo de liquidez infinita es un desquicio!!!

Es cada vez más difícil contener la tentación de poner controles de capitales y trabas al comercio internacional…
PD: a todo esto, ya vamos 5 meses de plancha carioca, stay tuned for details.
LA OPCIÓN NUCLEAR: Empieza así el beggar-thy-neighbour global???
Al toque después del ataque samurai, salió Guido Mantega, Ministro de Hacienda brasileño, a declarar: "Estamos atentos. No podemos permitir que otras monedas artificialmente desvalorizadas nos ganen espacio", “Brasil no se va a quedar quieto", “Brasil cuenta con recursos ilimitados en su fondo de riqueza soberana”. Mientras tanto, en la BEA, Elemaco se agarraba la cabeza y yo les contaba que la locomotora carioca se frenó.
El mundo está cambiando hoy, ahora, ya mismo. Hay olor a pólvora vieja, pólvora de hace 80 años, cuando beggar-thy-neighbour* era the game to play a escala global. Exagero? Hay un hecho al que nos acostumbramos pero no por eso es menos dramático: llevamos más de una década de intervenciones cambiarias sistemáticas ininterrumpidas por parte de la que hoy es la segunda economía mundial. El jueves tuve la suerte de pasar por la UTDT a escucharlo a Andrés Velasco, que comentaba sobre el clima hostil al comercio internacional que se respira en las altas esferas de Washington. En sus palabras: “si uno cerraba los ojos sentía que estaba en 1930”.
Recapitulemos:
1) En EEUU se está juntando momentum político para implementar “soluciones a los desalineamientos cambiarios de sus socios comerciales” y meter barreras comerciales,
2) China interviene en los mercados cambiarios desde hace una década,
3) Japón sacó a sus ninjas al mercado cambiario una y otra vez. En palabras de Daniel Drezner: “Japanese Prime Minister has responded to american & european criticisms by telling the them to go suck a lemon”,
4) A Alemania los quilombos griego-españoles-irlandeses le vienen muy bien para tener una moneda débil
Entonces, hay una pelea muy dura para quedarse con la demanda mundial. En especial porque 3 de las 4 economías más grandes crecen a tasas bajísimas (no me jodan con el one-hit-wonder alemán del segundo trimestre) y Oh, casualidad, la que crece mucho es la campeona mundial de este jueguito de crecer empobreciendo al vecino.
Pero volvamos a Brasil: Mantega salió el 15 de septiembre a amenazar con fuertes intervenciones cambiarias. Has he put his money were his mouth was?
A pesar de que el real no se movió mucho, la respuesta es un enorme y contundente SI. Guido Mantega sacó a toda la artillería y salió a pelear en los mercados globales como una fiera. Está comprando dólares a un ritmo astronómico.
Es como en esas películas de la mafia en las que se llega a un equilibrio con muchos rivales apuntándose con armas en una habitación. En un momento alguno dispara y tenes la clásica carnicería. Por ahora Japón disparó y Brasil respondió.
En los últimos 10 días las reservas internacionales del Banco Central de Brasil crecieron u$s 11,2 MM.
ONCE MIL PALOS EN DIEZ DIAS ES UN DESCONTROL
Es un fenómeno de una magnitud que no se había registrado nunca en toda la historia económica brasileña. Pero el tema no son los 11 mil palos, sino que parece que van a seguir mucho más allá. Mantega apretó el botón rojo.

Hoy Brasil tiene u$s 274 MM en reservas internacionales (a las que bauticé DINO por el tamaño desproporcionado contra el resto de la región). Hasta hace unos días pensaba que cerraban el año en 300 mil palos, pero a este ritmo van a llegar a 300 MM antes del cierre de octubre.

Les confieso que estas cifras me dan vértigo. Esto no es estable. A Brasil no le da la espalda para emitir a este ritmo. Tengo miedo que esta semana haya comenzado la onda expansiva del beggar-thy-neighbour global y nosotros tengamos una supernova cruzando el río Uruguay.
---------------------------------------------------------------
PD: Este post lo escribí el viernes 24/9, pero me pareció que necesitaba un fin de semana para enfriar la cabeza y pulirlo. Hoy veo las declaraciones de Mantega y no lo puedo creer. Las fallas de coordinación globales son enormes y muy visibles. ESTO-DA-MIEDO. POSTA.
----------------------------------------------------------------
*Beggar-Thy-Neighbour
[perdón por el inglés, pero si leen este blog ya deben estar bastante acostumbrados]
A protectionist policy involving the devaluation of one's currency and the construction of tariffs barriers on other countries. The goal of a beggar-thy-neighbour policy is to increase demand for a country's exports (by devaluing the currency and making a country's goods less expensive in other countries) while also reducing demand for the countries imports (by making them more expensive through the tariff barriers). A form of this policy, notably the tariff barrier, was implemented at the beginning of the Great Depression with almost no success. A beggar-thy-neighbor policy in the United States caused other countries to follow suit, resulting in a massive decrease in international trade.
Locomotora carioca, volvé!!!
.bmp)
Hace algunos días salió el dato de PBI del segundo trimestre. La conclusión de los talking heads?
“Brasil se desacelera pero sigue ok”
“Brasil converge a una tasa de crecimiento sostenible”
“Baja un cambio, pasa del 11% al 5% (trimestral anualizado)”
Qué decían los datos?
Lo mismo que el índice mensual: en el segundo trimestre no pasó nada. Casi todo el crecimiento del segundo trimestre es arrastre estadístico de marzo.
Cómo viene la cosa para adelante?
Me parece que hay miedo porque la industria no sorprendió en julio con un súper dato ya ahora todos se preguntan cuántas espaldas tienen para seguir expandiendo a ritmo de locomotora.
Las autoridades cariocas están un poco inquietas: terminaron con la suba de la Selic y ya le están apuntando a la fuerte apreciación de la moneda local. Este escenario no nos conviene para nada. Tanto nuestro nivel de actividad como nuestra frágil dinámica de precios anclados con tipo de cambio fijo dependen de un Brasil generoso. Locomotora carioca, volvé!!!
Qué proyectan los privados para el resto del año?
La mayoría habla de un 2010 con crecimiento del 7,5%.----> “Epa! 7,5% no está nada mal. Es más, diría que es un hermoso soft landing”
Pero… No!!! 7,5% pinta horrible: es la plancha carioca hasta fin de año, es Brasil creciendo el primer trimestre y después estancándose 9 meses.
Está ok hablar del soft landing brasileño, porque vender Brasil garpa (remember the circle of life). Pero tampoco es cuestión de comprar todo lo que nos venden e ignorar que nuestro enorme vecino está aflojando y que no podemos contar con él por siempre.
Ojo con la plancha carioca
Es un hecho: hace tres meses que Brasil no crece. Tres meses de nada-nada.
Pasó de ser China a ser Japón.
La comparación contra 2009 todavía es muy positiva, pero los datos sin estacionalidad son una lápida: básicamente una rayita horizontal. Se terminaron los incentivos fiscales y la producción se planchó.

¿Porqué debería correr un poco de sudor frío por nuestra espalda?
Their mojo is all we´ve got!!!
Aún con un gobierno profesional y con una visión estratégica clara, sería muy duro enfrentar un mundo deflacionario donde caen los gigantes. Pero entonces ¿qué nos queda para nosotros, que lo tenemos a Voodoo en el Ministerio de Economía y todo lo maneja el supercomandante de la Unasur??? Just pure frickin luck.
Argentina está en onda verde por la tracción de Brasil y nuestros amigos asiáticos. Si no fuese por ellos estaríamos bien rojitos, como le gusta al comandante (que sigue rojito a pesar del rebote de 2009 en el precio del crudo).
Así que les mando de tarea monitorear seguido la actividad brasileña, porque además parece que los chinos estarían desacelerando (quién sabe realmente lo que pasa realmente allá? Ahora dicen que son la segunda economía del mundo).
El slogan es bien simple: para evitar un mal momento…
NO A LA PLACHA CARIOCA
SI A LA ONDA VERDE DEL SUR
(crucemos los dedos)
¿Que hiciste con tu dolar en marzo?
Parece que ahora con una acción del Citi no sólo te comprás la coca, pero además tenés la alternativa de comprarle cajitas felices* a tus dos niños para que dejen de taladrarte la cabeza desde los asientos de atrás!
Con un poco de suerte, en unos meses agrandás el combo y les comprás dos helados! (¿ó volvés a la coca alone? ¿ó solo la tapita?)
*Que cuestan u$s 2 c/u en la Tierra de la Libertad y de los Zombie Banks
Mundo loco: el desempleo en Estados Unidos en niveles de la Euro Área
El desempleo yankee llegó al 8,5% en marzo, increíble. Los tipos ya están exactamente en el mismo nivel de desempleo que el promedio de la Euro Área, y encima están a sólo un pelito de alcanzar el 8,6% de Francia (¡sacrebleu!!!). No sólo eso, los yankees ya tienen más desocupados que los otros Euro Big Boys: Alemania (7,4%) y Reino Unido* (6,4%). Tan loco está todo que los yankees tienen más desempleo que Italia (sí, así es incrédulo lector, los tanos tienen desempleo de "apenas" 6,9%). El único europeo que deja bien parados a nuestros amigos del norte es España, que ya registraba una tasa de desocupación del 15,5% en febrero (tc fijo, ajuste de cantidades, ¿por qué será que la comparan con la Argentina del 2001?).
Casi toda nuestra joven vida los Estados Unidos tuvieron mucho menos desempleo que Francia, y la explicación común que siempre escuchabamos incluía las rigideces del mercado laboral francés y de la gran flexibilidad norteamericana. Desde 1983 que los EEUU no tenían más desocupados que Francia o Italia.

*UK no es Euro Área, por supuesto, pero claramente es Euro Big Boy
Post Data (7/4/09)
Un comment anónimo mencionó la discusión de cómo se mide el desempleo en EEUU.
¿Correlación espuria?¿Compañeros en la fórmula de crecer y crecer vía housing (and now the bubble is bust)?¿Es la creciente influencia latina en los Estados Unidos?¿Tal vez el aumento en la popularidad de Penélope Cruz y Javier Bardem en Hollywood?
Qué mundo raro nos toca ver...

Para cerrar, algunas definiciones técnicas:
U-3 Total unemployed, as a percent of the civilian labor force (official unemployment rate)
U-4 Total unemployed plus discouraged workers, as a percent of the civilian labor force plus discouraged workers
U-5 Total unemployed, plus discouraged workers, plus all other marginally attached workers, as a percent of the civilian labor force plus all marginally attached workers
U-6 Total unemployed, plus all marginally attached workers, plus total employed part time for economic reasons, as a percent of the civilian labor force plus all marginally attached workers